
بانکهای پردرآمد و صفهای طولانی وام ازدواج؛ پول برای کدام تسهیلات هست؟
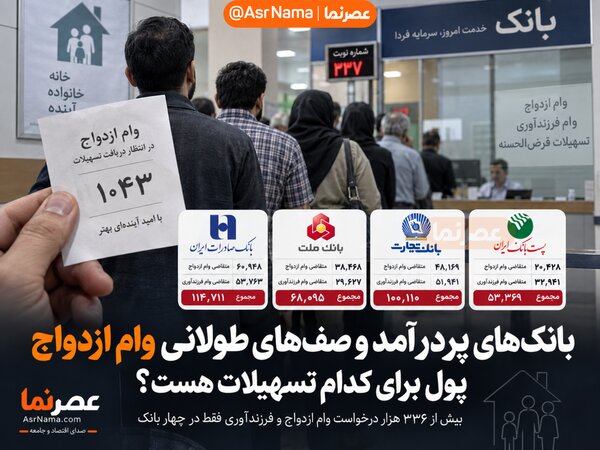
در حالی که تسهیلات اعطایی یکی از مهمترین موتورهای درآمدی شبکه بانکی است، آمار سهماهه نخست ۱۴۰۵ نشان میدهد فقط در چهار بانک صادرات، تجارت، ملت و پستبانک بیش از ۳۳۶ هزار متقاضی وام ازدواج و فرزندآوری در صف بودهاند؛ آماری که یک سؤال جدی ایجاد میکند: چرا بانکهای بزرگ در پرداخت تسهیلات تکلیفی به مردم همچنان با چنین صفهایی مواجهاند؟
به گزارش سرویس بانک و مالی عصرنما، بانکها از اعطای انواع تسهیلات درآمد قابلتوجهی کسب میکنند؛ درآمدی که از عقودی مانند مرابحه، فروش اقساطی، مشارکت، جعاله و سایر تسهیلات بانکی حاصل میشود. گزارشهای مالی جدید نیز نشان میدهد تسهیلات اعطایی همچنان یکی از اصلیترین منابع درآمد بانکهای بزرگ است.
برای نمونه، بانک صادرات تنها در تیرماه ۱۴۰۵ حدود ۱۸ هزار و ۱۳۳ میلیارد تومان درآمد از محل تسهیلات اعطایی ثبت کرده و درآمد تسهیلاتی چهارماهه آن به حدود ۵۸ هزار و ۶۹۴ میلیارد تومان رسیده است.
بانک تجارت نیز در تیرماه ۱۴۰۵ حدود ۱۶.۸ هزار میلیارد تومان درآمد عملیاتی داشته و بیش از ۷۰ درصد این درآمد از محل تسهیلات اعطایی بوده است.
این ارقام در کنار صف متقاضیان تسهیلات قرضالحسنه ازدواج و فرزندآوری، تصویر قابل تأملی از نظام بانکی ایجاد میکند.
بیش از ۱۶۸ هزار نفر در صف وام ازدواج فقط در چهار بانک
براساس آمار سهماهه نخست سال ۱۴۰۵ بانک مرکزی که در اختیار عصرنما قرار گرفته، در پایان این دوره ۶۰ هزار و ۹۴۸ نفر در بانک صادرات منتظر دریافت تسهیلات قرضالحسنه ازدواج بودهاند. بانک تجارت با ۴۸ هزار و ۱۶۹ نفر و بانک ملت با ۳۸ هزار و ۴۶۸ نفر در رتبههای بعدی این چهار بانک قرار دارند. پستبانک ایران نیز ۲۰ هزار و ۴۲۸ متقاضی در صف داشته است.
در نتیجه، مجموع متقاضیان در صف وام ازدواج تنها در این چهار بانک به: ۱۶۸ هزار و ۱۳ نفر میرسد.
صف وام فرزندآوری حتی از ازدواج هم بزرگتر است
وضعیت تسهیلات فرزندآوری نیز قابل توجه است. براساس همین آمار، بانک صادرات با ۵۳ هزار و ۷۶۳ متقاضی بیشترین تعداد افراد در صف را در میان این چهار بانک داشته است. پس از آن بانک تجارت با ۵۱ هزار و ۹۴۱ نفر، پستبانک با ۳۲ هزار و ۹۴۱ نفر و بانک ملت با ۲۹ هزار و ۶۲۷ نفر قرار گرفتهاند. مجموع این چهار بانک: ۱۶۸ هزار و ۲۷۲ متقاضی وام فرزندآوری را در صف داشتهاند.
بیشتر بخوانید: آمار متقاضیان در صف دریافت تسهیلات قرضالحسنه ازدواج و فرزندآوری ۱۴۰۵
۳۳۶ هزار نفر در صف وام؛ فقط در چهار بانک
اگر صف دو تسهیلات ازدواج و فرزندآوری را با یکدیگر جمع کنیم، ابعاد مسئله روشنتر میشود؛
| بانک | وام ازدواج | وام فرزندآوری | مجموع |
| صادرات | ۶۰٬۹۴۸ | ۵۳٬۷۶۳ | ۱۱۴٬۷۱۱ |
| تجارت | ۴۸٬۱۶۹ | ۵۱٬۹۴۱ | ۱۰۰٬۱۱۰ |
| ملت | ۳۸٬۴۶۸ | ۲۹٬۶۲۷ | ۶۸٬۰۹۵ |
| پست بانک | ۲۰٬۴۲۸ | ۳۲٬۹۴۱ | ۵۳٬۳۶۹ |
| مجموع | ۱۶۸٬۰۱۳ | ۱۶۸٬۲۷۲ | ۳۳۶٬۲۸۵ |
بنابراین فقط در این چهار بانک، ۳۳۶ هزار و ۲۸۵ درخواست در صف دو نوع تسهیلات قرضالحسنه قرار داشته است.
البته این عدد الزاماً به معنای ۳۳۶ هزار «فرد یکتا» نیست؛ زیرا ممکن است همپوشانی میان متقاضیان دو نوع تسهیلات وجود داشته باشد.
بانک صادرات؛ ۱۱۴ هزار درخواست در صف دو تسهیلات
وضعیت بانک صادرات بیش از سایر بانکهای مورد بررسی جلب توجه میکند. این بانک در مجموع ۱۱۴ هزار و ۷۱۱ درخواست ازدواج و فرزندآوری در صف داشته است؛ در همان حال، گزارش عملکرد تیرماه بانک صادرات نشان میدهد درآمد تسهیلاتی آن در همان یک ماه به بیش از ۱۸.۱ هزار میلیارد تومان رسیده است.
البته مقایسه این دو عدد به این معنا نیست که درآمد حاصل از تسهیلات تجاری را میتوان مستقیماً صرف وام قرضالحسنه کرد. ساختار منابع و مصارف قرضالحسنه و ضوابط بانک مرکزی متفاوت است. اما کنار هم قرار گرفتن این دو شاخص یک سؤال سیاستی مهم ایجاد میکند: بانکی با چنین ابعاد بزرگی از عملیات اعتباری چرا همچنان بیش از ۱۱۴ هزار درخواست ازدواج و فرزندآوری را در صف دارد؟
بانک تجارت؛ بیش از ۱۰۰ هزار درخواست در انتظار
بانک تجارت نیز شرایط مشابهی دارد. در مجموع ۱۰۰ هزار و ۱۱۰ درخواست وام ازدواج و فرزندآوری در این بانک در صف بوده است.
از سوی دیگر، گزارش عملکرد تیرماه ۱۴۰۵ بانک تجارت نشان میدهد این بانک در یک ماه حدود ۱۶ هزار و ۷۸۲ میلیارد تومان درآمد عملیاتی شناسایی کرده و بیش از ۷۰ درصد درآمد آن از محل تسهیلات اعطایی بوده است. بنابراین درباره تجارت نیز همان پرسش مطرح میشود: سهم تسهیلات تکلیفی خانوارها از ظرفیت اعتباری یکی از بانکهای بزرگ کشور چقدر است؟
بانک ملت؛ درآمد عملیاتی بالا، ۶۸ هزار درخواست در صف
براساس گزارش عملکرد تیرماه ۱۴۰۵ بانک ملت، مجموع درآمد عملیاتی این بانک در یک ماه به حدود ۴۲.۶ هزار میلیارد تومان رسیده است و درآمد تسهیلات اعطایی همچنان بزرگترین منبع درآمد بانک بوده است. گزارشهای منتشرشده از عملکرد «وبملت» همچنین نشان میدهد مجموع درآمد عملیاتی چهارماهه بانک از ۱۶۰ هزار میلیارد تومان عبور کرده است.
در مقابل، براساس آمار سهماهه نخست ۱۴۰۵ بانک مرکزی که مبنای گزارش عصرنماست، ۳۸ هزار و ۴۶۸ متقاضی وام ازدواج و ۲۹ هزار و ۶۲۷ متقاضی وام فرزندآوری در صف بانک ملت قرار داشتهاند؛ یعنی در مجموع ۶۸ هزار و ۹۵ درخواست.
کنار هم قرار گرفتن این دو تصویر، پرسش مهمی ایجاد میکند: یکی از بزرگترین بانکهای کشور که ماهانه دهها هزار میلیارد تومان درآمد عملیاتی و حجم بالایی از فعالیت تسهیلاتی دارد، چرا همچنان دهها هزار متقاضی تسهیلات ازدواج و فرزندآوری در صف دارد؟
پستبانک؛ ۴.۷ همت درآمد و ۵۳ هزار درخواست در صف
درباره پستبانک نیز گزارش عملکرد چهارماهه منتهی به تیر ۱۴۰۵ نشان میدهد این بانک در این دوره ۴۶ میلیون و ۹۱۵ هزار و ۵۸۷ میلیون ریال درآمد از محل تسهیلات اعطایی شناسایی کرده؛ یعنی حدود ۴ هزار و ۶۹۲ میلیارد تومان (۴.۷ همت).
در همین حال، براساس آمار سهماهه نخست بانک مرکزی، ۲۰ هزار و ۴۲۸ متقاضی وام ازدواج و ۳۲ هزار و ۹۴۱ متقاضی وام فرزندآوری در صف پستبانک قرار داشتهاند؛ در مجموع ۵۳ هزار و ۳۶۹ درخواست.
نکته قابل توجه اینجاست که پستبانک از نظر اندازه عملیات بانکی با ملت، صادرات و تجارت قابل مقایسه نیست، اما تعداد متقاضیان در صف آن همچنان بالاست؛ بهویژه اینکه صف وام فرزندآوری پستبانک از صف بانک ملت نیز بیشتر است: ۳۲٬۹۴۱ نفر در برابر ۲۹٬۶۲۷ نفر.
درآمد تسهیلاتی با منابع قرضالحسنه یکی نیست
در تحلیل این آمار باید به یک نکته مهم توجه کرد. درآمد تسهیلات اعطایی بانکها را نمیتوان معادل منابع در دسترس برای پرداخت وام ازدواج و فرزندآوری دانست.
درآمد تسهیلاتی حاصل از انواع قراردادهای بانکی است و بانک برای پرداخت تسهیلات قرضالحسنه با الزامات، منابع و محدودیتهای مشخصی مواجه است. حتی دادههای منتشرشده از گزارشهای صنعت بانکداری نیز نشان میدهد سبد تسهیلات بانکها از انواع مختلفی مانند مرابحه، مشارکت مدنی، فروش اقساطی، جعاله، تسهیلات ارزی و قرضالحسنه تشکیل شده است. بنابراین نمیتوان صرفاً با مشاهده درآمد بالای یک بانک نتیجه گرفت که همان میزان منابع برای وام ازدواج وجود داشته و بانک از پرداخت آن خودداری کرده است. مسئله اصلی، اولویتبندی اعتباری و عملکرد بانکها در اجرای تکالیف قانونی است.
بانکها به یک سؤال پاسخ دهند
وام ازدواج و فرزندآوری برای بسیاری از خانوارها یک تسهیلات عادی نیست. این وامها مستقیماً با تشکیل خانواده، هزینه مسکن، خرید لوازم اولیه زندگی و هزینههای تولد و نگهداری فرزند ارتباط دارند.
وقتی دهها هزار نفر ماهها در انتظار دریافت این تسهیلات هستند، بررسی عملکرد بانکها در اجرای تکالیف قانونی اهمیت بیشتری پیدا میکند. بهویژه درباره بانکهایی مانند صادرات، تجارت و ملت که در بازار اعتباری کشور بازیگران بزرگی محسوب میشوند.
پرسش از این بانکها روشن است: چه میزان از سهمیه و تکلیف تعیینشده برای وام ازدواج و فرزندآوری را پرداخت کردهاند، چه میزان باقی مانده و دلیل شکلگیری دهها هزار متقاضی در صف هر بانک چیست؟
پاسخ دقیق به این پرسشها میتواند مشخص کند که طولانیشدن صفها بیشتر ناشی از کمبود منابع قرضالحسنه، نحوه تخصیص منابع، محدودیت سهمیهها یا عملکرد خود بانکها است.
درآمدهای بزرگ، صفهای بزرگتر؟!
اعداد یک دوگانگی قابل بررسی را در عملکرد شبکه بانکی نشان میدهند. از یک سو، بانکهای بزرگ کشور حجم عظیمی از عملیات تسهیلاتی دارند و بخش قابلتوجهی از درآمد عملیاتی آنها از محل تسهیلات اعطایی حاصل میشود؛ از سوی دیگر، صف دریافت دو تسهیلات مهم اجتماعی یعنی وام ازدواج و فرزندآوری همچنان طولانی است.
براساس آمار سهماهه نخست ۱۴۰۵ بانک مرکزی، فقط در چهار بانک صادرات، تجارت، ملت و پستبانک در مجموع ۳۳۶ هزار و ۲۸۵ درخواست وام ازدواج و فرزندآوری در صف قرار داشته است.
بانک صادرات با ۱۱۴ هزار و ۷۱۱ درخواست بیشترین تعداد را در میان این چهار بانک دارد؛ پس از آن بانک تجارت با ۱۰۰ هزار و ۱۱۰ درخواست، بانک ملت با ۶۸ هزار و ۹۵ درخواست و پستبانک با ۵۳ هزار و ۳۶۹ درخواست قرار گرفتهاند.
البته درآمد حاصل از تسهیلات بانکی معادل منابع قابل تخصیص به قرضالحسنه نیست و صرف مقایسه این دو شاخص نمیتواند دلیلی بر کوتاهی یا تخلف بانکها باشد. با این حال، ابعاد صفها در بانکهایی با حجم بالای عملیات اعتباری، مطالبه شفافیت درباره میزان سهمیه، عملکرد پرداخت، منابع تخصیصیافته و علت باقیماندن متقاضیان در صف را جدیتر میکند.
پرسش اصلی عصرنما از شبکه بانکی و بانک مرکزی این است: بانکهای پردرآمد، چرا صدها هزار درخواست وام ازدواج و فرزندآوری همچنان در صف است؟
انتهای پیام/
-
 تازهترین آمارهای بانک مرکزی نشان میدهد روند پرداخت تسهیلات قرضالحسنه ازدواج و فرزندآوری همچنان با فاصله زیادی از میزان تقاضا قرار دارد. در حالی که صدها هزار نفر برای دریافت این تسهیلات ثبتنام کردهاند، بخش عمده متقاضیان هنوز در صف انتظار بانکها باقی ماندهاند.
اشتراکگذاری: